Cette newsletter est sponsorisée par
Epargnissimo accompagne les épargnants dans leurs projets avec des solutions d’épargne et de retraite 100 % en ligne, accessibles et pensées pour s’adapter à chaque profil.
PLACEMENT
Pourquoi vous devriez alimenter votre assurance vie maintenant
Chaque automne, c’est le même rituel. Le projet de loi de finances (PLF) arrive au Parlement, et l’assurance vie revient dans le viseur. Le PLF 2027, présenté en Conseil des ministres le 1eroctobre, ne fait pas exception : le texte encadre plus strictement certains contrats, et plusieurs députés souhaitent aller plus loin.
Faut-il s’en inquiéter ? Pas forcément. Mais si vous comptiez alimenter votre contrat d’assurance vie dans les prochains mois, je vais vous expliquer pourquoi il peut être judicieux de ne pas attendre.
🔍 Ce que prévoit le PLF 2027 pour l’assurance vie
Commençons par vous rassurer si vous détenez une assurance vie. Le projet de Budget pour 2027 ne modifie ni les abattements applicables aux capitaux transmis au décès (notamment celui de 152 500 euros par bénéficiaire pour les primes versées avant les 70 ans de l’assuré), ni la fiscalité applicable aux retraits, appelés « rachats ».
L’article 6 du PLF 2027, intitulé « Protection du modèle de l’assurance-vie », vise une autre cible. Il réserve les avantages fiscaux aux contrats alimentés par des versements en argent, investis en unités de compte (UC) « classiques » et sans actifs émis par le souscripteur, sa famille ou ses sociétés. Dans le viseur : certains contrats haut de gamme, souvent luxembourgeois, utilisés pour loger les titres de sa propre entreprise.
Ces critères s’appliqueraient dès le 1eroctobre 2026 pour les assurances vie souscrites après cette date, et à compter du 1er juillet 2027 pour les contrats plus anciens. Si vous versez de l’argent sur un contrat auprès d’un assureur français et investi en fonds en euros ou en UC lambdas, vous n’êtes pas concerné.
⚠️ Des amendements visant à alourdir la taxation au décès
Le vrai sujet se joue ailleurs : dans le débat parlementaire, qui ne fait que commencer. Plusieurs groupes de députés ont déposé des propositions bien plus radicales. Certains élus veulent soumettre les capitaux transmis par l’assurance vie au barème général des droits de succession, d’autres supprimer purement et simplement tous les avantages successoraux.
Pour mesurer l’enjeu, rappelons la fiscalité actuelle au décès, pour les versements effectués avant vos 70 ans :
👉 chaque bénéficiaire désigné reçoit jusqu’à 152 500 euros sans aucune taxation ;
👉 la fraction des capitaux comprise entre 152 500 et 852 500 euros est taxée à 20%, puis à 31,25% au-delà de 852 500 euros.
Avec le barème classique des droits de succession, un neveu ou un ami désigné comme bénéficiaire pourrait être taxé à 55% ou 60%, contre… 0% aujourd’hui si le capital transmis est inférieur à 152 500 euros. Même vos enfants perdraient cet abattement spécifique, qui s’ajoute aujourd’hui à leur abattement de 100 000 euros sur la succession.
Rien n’est acté, loin de là. Des propositions similaires ont déjà été écartées lors de l’examen des précédents projets de loi de finances, et le gouvernement n’a pas repris cette piste dans son texte. Mais les débats parlementaires réservent souvent des surprises.
Sponsor
Jusqu’au 31 octobre, profitez de jusqu’à 300 € offerts pour une première adhésion à Croissance Avenir, sous conditions.
🛡️ Pourquoi les versements effectués aujourd’hui sont mieux protégés
C’est là que le calendrier prend toute son importance. Lorsque le législateur durcit la fiscalité de l’assurance vie, il préserve, en règle générale, les sommes déjà versées. On parle alors de « clause du grand-père ».
L’histoire récente le montre. Lors de la création de la « flat tax » à 30% en 2018, les gains issus des versements effectués avant le 27 septembre 2017 ont conservé leur ancienne fiscalité. En 1998, l’abaissement de l’abattement successoral à 30 500 euros sur les capitaux issus des primes versées après les 70 ans du souscripteur n’a visé que les versements réalisés après le 13 octobre de cette année-là.
Je ne peux pas vous garantir que la prochaine réforme, si elle a lieu, suivra la même logique. Mais les précédents plaident clairement en faveur des épargnants qui ont pris date.
💡 Mes conseils pour verser au bon moment
Voici ce que je vous recommande :
👉 si vous avez moins de 70 ans, vos versements profitent de l’abattement de 152 500 euros par bénéficiaire. Après 70 ans, l’abattement tombe à 30 500 euros, à partager entre tous les bénéficiaires. C’est donc le moment de verser ;
👉 si vous n’avez pas encore de contrat, ouvrez-en un, même avec une petite somme. L’horloge des huit ans démarre à la date d’ouverture : c’est à partir de ce délai que vos rachats bénéficient d’un abattement annuel de 4 600 euros sur les gains si vous êtes célibataire ou de 9 200 euros si vous êtes marié(e) ou pacsé(e).
Attention toutefois à ne pas vous précipiter au point de déséquilibrer votre épargne. L’argent dont vous pourriez avoir besoin à court terme doit rester sur un livret défiscalisé. Et un versement se décide d’abord en fonction de vos projets, pas seulement de la fiscalité.
Le Parlement a jusqu’à la fin de l’année pour adopter le budget. D’ici là, les règles actuelles s’appliquent. Autant en profiter tant qu’elles sont là. 😉
Cette newsletter vous a plu ? N’hésitez pas à la partager et à inviter vos proches à s’abonner gratuitement.
✏️ Par Jean-Philippe Dubosc, rédacteur en chef de ToutSurMesFinances.com
🤝 Le sponsor
Croissance Avenir : l’assurance-vie en ligne
Vous souhaitez faire fructifier votre épargne ? C’est le moment idéal pour découvrir le contrat Croissance Avenir d’Epargnissimo, assuré par Suravenir.
Jusqu’au 31 octobre 2026, profitez d’une offre de bienvenue allant jusqu’à 300 € offerts pour une 1ère adhésion en gestion libre, sous conditions : 250 € dès 3 500 € versés (avec 50% min. en unités de compte) et 50 € de plus avec la mise en place de versements programmés.
Croissance Avenir est un contrat d’assurance-vie multisupport 100 % en ligne, accessible dès 100 € seulement et sans frais sur versements. Il donne accès à 2 fonds en euros performants (Suravenir Opportunités 2 et Rendement 2) ainsi qu’à plus de 700 unités de compte (ETF, SCPI).
Pour gérer votre contrat, vous avez le choix : gestion libre, gestion libre conseillée offerte avec EOS Allocations, ou gestion pilotée Lazard Frères Gestion dès 1 000 €.
👉 Profitez-en dès maintenant pour découvrir Croissance Avenir et bénéficier de votre prime de 300 € !
Les changements fiscaux prévus en 2027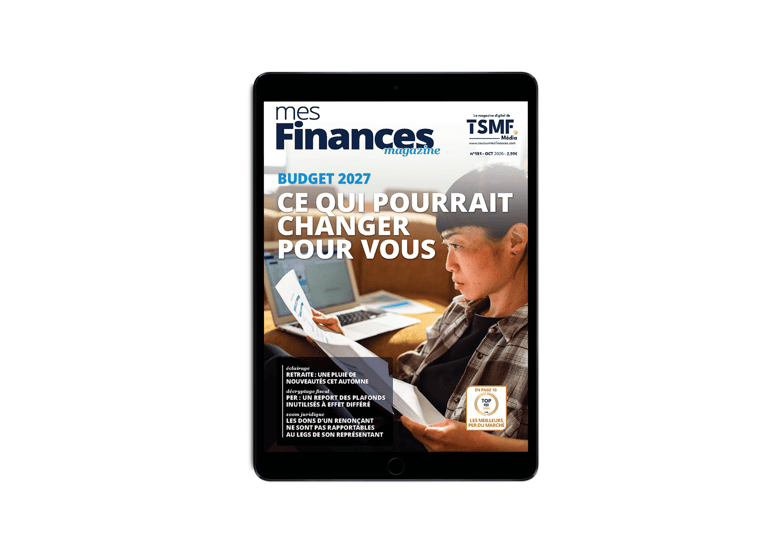
Au sommaire de Mes Finances Magazine d’octobre 👇
BUDGET 2027 : les modifications possibles
Barème de l’impôt revalorisé, abattement des retraités raboté, donations favorisées, location meublée moins avantageuse : le projet de loi de finances pour 2027 mêle baisses et hausses d’impôt. Voici les mesures visant les particuliers.
PER : un report des plafonds inutilisés à effet différé
Depuis le 1er janvier, le titulaire d’un plan d’épargne retraite peut reporter ses plafonds d’épargne retraite non utilisés jusqu’à cinq ans, contre trois auparavant. Calendrier d’application, mutualisation entre conjoints, fin de la déduction à 70 ans… Les faits à retenir.
SUCCESSION : les dons reçus par un parent renonçant ne sont pas rapportables
Lorsqu’un enfant renonce à l’héritage de son parent, ses propres enfants peuvent hériter à sa place. Restait à savoir si les donations précédemment reçues par le renonçant devaient augmenter les droits de succession des petits-enfants. Dans un arrêt récent, la Cour de cassation apporte une réponse favorable aux descendants.
RETRAITE : une pluie de nouveautés cet automne
Âge de départ, durée de cotisation, carrière longue, droits des mères de famille… plusieurs règles de retraite ont évolué depuis le 1erseptembre. Certaines permettent de partir quelques mois plus tôt, d’autres d’améliorer le montant de la pension. Voici ce qu’il faut retenir.